Beitragsanpassungen in der PKV verstehen
Die Beitragsentwicklung in der PKV folgt einer klaren mathematischen Logik. Wir blicken hinter die Zahlen, zeigen, warum die PKV durch Kapitaldeckung und strategische Rücklagen besonders für Beamte langfristige PKV-Beitragsstabilität bietet, und zeigen dir, was du bei der Tarifwahl beachten solltest.

Der 30-Sekunden-Check:Die wichtigsten Infos zur Beitragsanpassung
Langzeit-Bilanz
In den letzten 20 Jahren stiegen die Prämieneinnahmen in der PKV pro Kopf jährlich um durchschnittlich 3,1 %, in der GKV dagegen um 3,8 %.
Kapitaldeckung
Die PKV bildet Alterungsrückstellungen, um die Stabilität unabhängig von der demografischen Entwicklung zu sichern.
Individuelle Anpassungslogik
Je nach Versicherer steigen Beiträge in häufigen, kleinen Schritten (5 %-Schwelle) oder in selteneren, größeren Sprüngen (10 %-Schwelle).
Beamten-Vorteil
Durch steigende Beihilfesätze im Ruhestand (70 %) sinkt die finanzielle Belastung durch die PKV im Alter dauerhaft ab.
Beitragsentwicklung von PKV und GKV seit 1970
Wer die Beitragsentwicklung von privater Krankenversicherung (PKV) und gesetzlicher Krankenversicherung (GKV) vergleichen will, muss auf lange Zeiträume schauen, denn einzelne Jahre mit hohen Anpassungen verzerren das Bild. Die beiden Grafiken zeigen den Höchstbeitrag der gesetzlichen Krankenversicherung seit 1970 und die Pro-Kopf-Belastung beider Systeme seit 2005.
GKV-Beitragsentwicklung: Höchstbeitrag (KV+PV) seit 1970
GKV-Entwicklung: Der Höchstbeitrag stieg von 50,31 € (1970) auf 1.226,44 € (2026). Das ist eine Steigerung um 2.337,71 % oder durchschnittlich 5,87 % pro Jahr.
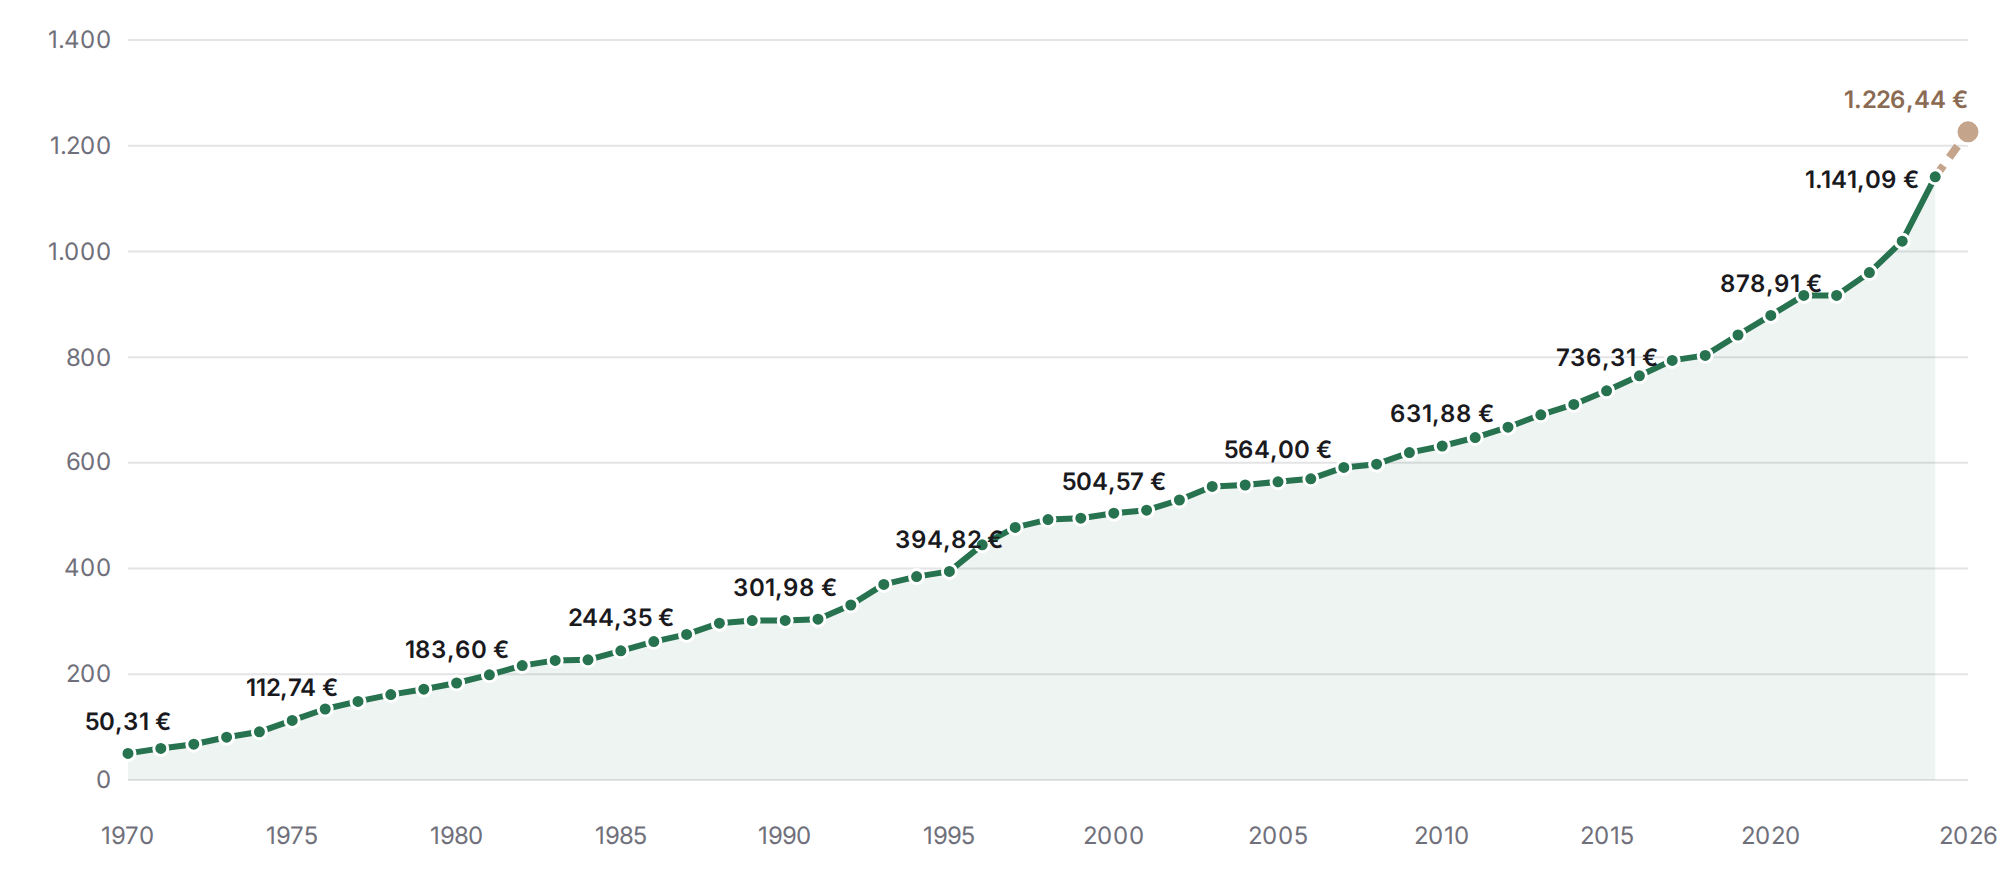
Monatlicher Höchstbeitrag in Euro, Kranken- und Pflegeversicherung, freiwillig versicherte Arbeitnehmer in den alten Bundesländern. 2026: Prognose. Quelle: PSP Software GmbH, Stand 11/2025
Indexierte Prämien- und Beitragsbelastung in PKV und GKV 2005-2025
Vergleich 2005–2025: GKV-Beitragseinnahmen je Versichertem +109,3 % vs. PKV-Prämieneinnahmen pro Kopf +83,5 %.
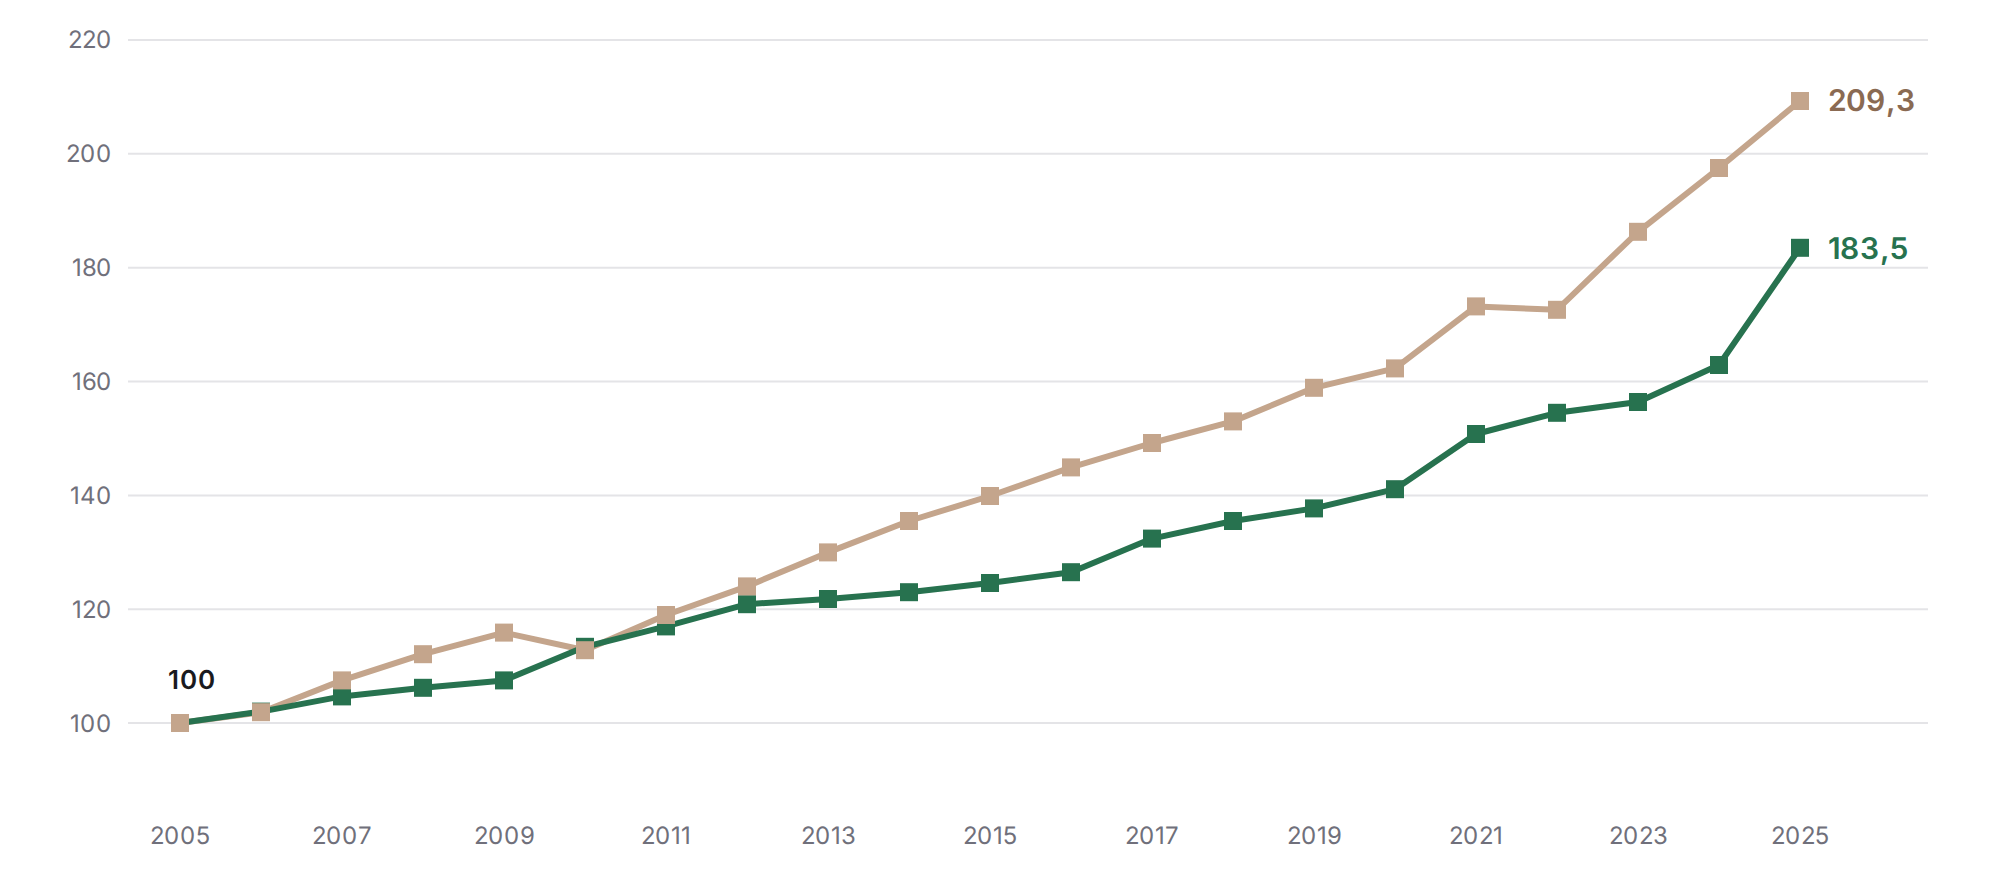
Hinweis: 2005 = 100; die Jahre 2024 und 2025 wurden extrapoliert. Quelle: Wissenschaftliches Institut der PKV, Kurzanalyse November 2024
Über lange Zeiträume betrachtet verläuft die PKV-Entwicklung moderater als die der gesetzlichen Absicherung, auch wenn es in Momentaufnahmen aufgrund der Sprünge vielleicht nicht danach aussieht.
Beitragsentwicklung der PKV im Alter: Für Planungssicherheit
Viele sorgen sich um die PKV-Beiträge im Alter, jedoch ist das vor allem für Beamte kein Problem:
Der Beihilfe-Joker
Der Beihilfesatz steigt im Ruhestand für fast alle Beamten auf 70 %. Dein eigener Anteil, den Du zahlen musst, sinkt dadurch von 50 % auf 30 %.
Wegfall von Bausteinen
Der gesetzliche Zuschlag (10 %) entfällt ab 60; das Krankentagegeld wird gestrichen.
Anmerkung zur Kontinuität
Für Beamte, die bereits durch berücksichtigungsfähige Kinder einen Beihilfesatz von 70 % haben, ändert sich beim Pensionseintritt preislich nichts. Der Satz bleibt bestehen, lediglich die Begründung wechselt von „Kinder“ auf „Pensionärs-Status“. Das verhindert einen Beitragssprung, wenn die Kinder später aus der Beihilfe fallen.
Alterungsrückstellungen
Die PKV ist während der aktiven Berufszeit etwas teurer, jedoch wird mit diesem zusätzlichen Geld dafür gesorgt, weitere Preissteigerungen im Alter abzufangen, was dir im Ruhestand zusätzliche Planungssicherheit gibt.
Warum die Beitragsentwicklung der PKV in Stufen erfolgt
Jeder Versicherer hat seinen eigenen Kalkulationsstil, der entweder zu den charakteristischen „Sprüngen“ im Beitragsverlauf der PKV führt oder den Anstieg des Beitrags in mehreren kleinen Schritten darstellt:
Harte Kalkulation (Frühe Reaktion)
Einige Versicherer setzen die Auslöseschwelle bereits bei 5 % an. Dies führt zu häufigeren, aber moderaten Anpassungen.
Weiche Kalkulation (Späte Reaktion)
Andere nutzen die volle gesetzliche Schwelle von 10 %. Die Beiträge bleiben länger stabil, „springen“ dann aber deutlicher.
Der nachholende Effekt
Bei einer Anpassung werden alle gesammelten Kostensteigerungen der vergangenen Jahre in einem Schritt ausgeglichen.

Achtung: Sei auf Beitragssprünge vorbereitet
Bei der weichen Kalkulation bleiben Beiträge länger stabil und steigen dann in einem größeren Schritt. Stell dich darauf ein, damit dich der Sprung nach einer ruhigen Phase nicht überrascht. Über viele Jahre betrachtet ändert der Kalkulationsstil nichts an der Höhe der Beitragsanpassungen, nur an ihrer Verteilung. Wer das weiß und vorsorgt, ist gut aufgestellt.
Beitragstreue und Kalkulationsstabilität
Ein geringer Einstiegsbeitrag ist kein verlässlicher Indikator für die langfristige Bezahlbarkeit eines Tarifs. Oft werden Tarife im Neugeschäft bewusst niedrig kalkuliert, um Neukunden zu gewinnen. Diese Strategie birgt jedoch wirkliche Risiken für die Versichertengemeinschaft.
Informiere dich deshalb gut, bevor du dich für einen Versicherer und einen Tarif entscheidest. Erfahrungswerte aus der Branche helfen hier besonders, damit aus einem vermeintlich günstigen Tarif nicht irgendwann ein sehr teurer Tarif wird.
Unwirtschaftliche Kalkulation
Liegt der Beitrag unter den tatsächlichen Kosten für Leistungen und Verwaltung, entsteht ein Defizit. Versicherer sind gesetzlich verpflichtet, dieses Defizit durch Beitragsanpassungen (BAP) auszugleichen, sobald die Schwellenwerte überschritten werden.
Nachholeffekte
Zu knapp kalkulierte Tarife führen häufig zu extremen, sprunghaften Erhöhungen statt moderater, stetiger Anpassungen. Dies belastet Deine finanzielle Lage unvorhersehbar, wenn Du nicht darauf vorbereitet bist.
Kollektivveränderung
Billigtarife ziehen oft eine Klientel an, die primär preissensitiv ist. Steigen die Beiträge, verlassen gesunde Versicherte das Kollektiv (sofern möglich), was die Belastung für die Verbleibenden weiter verschlechtert.
Langfristige Bindung
Ein Wechsel des Versicherers ist im fortgeschrittenen Alter aufgrund von Vorerkrankungen oder dem Verlust von Alterungsrückstellungen oft nicht mehr wirtschaftlich. Versicherte sind dann an einen instabilen Tarif gebunden.
Qualitätsmerkmal
Eine nachhaltige Kalkulation basiert auf realistischen Annahmen zur medizinischen Kostenentwicklung. Ein moderater, stetiger Anstieg kann über die Jahre günstiger sein als ein Tarif, der lange stabil bleibt und dann unberechenbare Sprünge in der Beitragsentwicklung aufweist.
Handlungsempfehlungen für langfristige Stabilität
Kalkuliere mit dem Schnitt
Plane langfristig mit ca. 3,1 % Steigerung pro Jahr und bilde in Ruhephasen Rücklagen.
Nutze Entlastungstarife
BE-Komponenten senken Deine Beiträge im Alter garantiert ab.
Keine Kurzschlussreaktionen
Prüfe einen Wechsel sorgfältig oder nutze stattdessen das Tarifwechselrecht (§ 204 VVG), um Deine Alterungsrückstellungen zu erhalten.
Die Faktenlage zur Systemstabilität
Die Auswertung der letzten 55 Jahre belegt: Die PKV puffert Kosten durch individuelle Rücklagen deutlich besser ab als die GKV (+83,5 % vs. +109,3 % seit 2005).
Sicherheit für Beamte
Das größte Plus ist die finale Sicherheit. Der Beihilfe-Satz von 70 % ist ein gesetzlicher Schutzschild. Er fängt das Risiko auf, dass Beiträge steigen, wenn Kinder nicht mehr beihilfeberechtigt sind, da der Pensionärs-Status den hohen Beihilfesatz dauerhaft festlegt.
Kernbotschaft
Wer heute auf Qualität und Beitragstreue setzt, profitiert im Alter von einer eingebauten und dauerhaften „Beitragsbremse“.
Das solltest du wissen
Wir haben die wichtigsten Punkte einmal in einer Checkliste für Dich zusammengefasst:

Kollektiv-Stabilität: Ist der Versichertenbestand des Tarifs groß genug, um Kostensteigerungen angemessen aufzufangen?
Beitragstreue: Ist der Tarif wirklich preiswert, oder wird er später viel teurer?
Beihilfe-Konformität: Ist der Tarif optimal auf den dauerhaften 70 %-Satz im Ruhestand vorbereitet?
Wechsel-Optionen: Ist die Versicherung flexibel genug für eventuelle künftige Wechsel, wenn sich deine Lebenssituation ändert (§ 204 VVG)?