Dienstunfähigkeitsversicherung für Polizist*innen
Schichtdienst, Zugriffe, Einsätze mit offenem Ausgang: Dein Beruf verlangt Dir mehr ab als die meisten anderen. Deshalb kannst Du schon polizeidienstunfähig sein, während andere mit denselben Beschwerden weiterarbeiten. Hier erfährst Du, wie Du Dich absicherst, bevor es ernst wird.


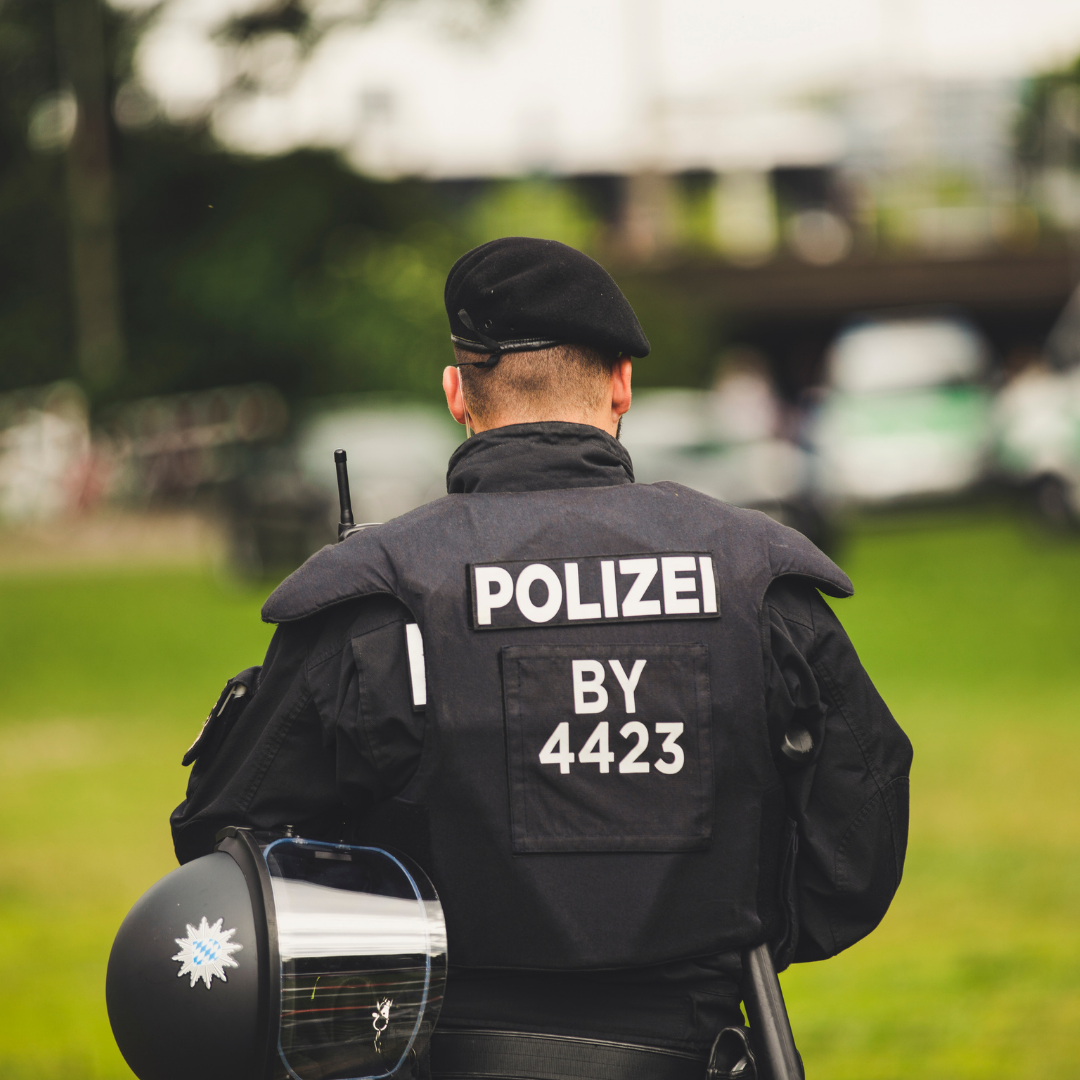
Polizeidienstunfähig heißt nicht gleich dienstunfähig
Für Dich im Vollzugsdienst gelten besondere gesundheitliche Anforderungen. Du musst Deine Waffe führen, im Schichtdienst arbeiten und im Zweifel körperlich eingreifen können. Fällt eine dieser Anforderungen dauerhaft weg und ist nicht zu erwarten, dass Du Deine volle Verwendungsfähigkeit innerhalb von zwei Jahren wiedererlangst, bist Du polizeidienstunfähig.
Das Entscheidende daran: Du kannst polizeidienstunfähig sein und trotzdem allgemein dienstfähig. Dein Knie macht den Zugriff nicht mehr mit, am Schreibtisch im Innendienst wärst Du aber voll einsatzfähig. Für den Vollzugsdienst reicht das dann nicht mehr, für eine Verwaltungslaufbahn schon.
Die Unterschiede im Überblick

Polizeidienstunfähig
Du genügst den besonderen Anforderungen des Vollzugsdienstes nicht mehr.
Ruhestand oder Wechsel in eine andere Laufbahn, je nach Entscheidung Deines Dienstherrn.

Allgemein dienstunfähig
Du kannst Deine Dienstpflichten dauerhaft gar nicht mehr erfüllen.
Versetzung in den Ruhestand.

Teildienstfähig
Du kannst noch eingeschränkt Dienst tun, zum Beispiel mit reduzierter Stundenzahl.
Weniger Dienst, weniger Geld.
Wann sich eine DU-Versicherung für Dich lohnt
Wirst Du polizeidienstunfähig, springt Dein Dienstherr nur begrenzt ein. Ob Du eine Versorgung bekommst und wie hoch sie ausfällt, entscheidet sich nicht an Deiner Diagnose, sondern daran, in welchem Beamtenverhältnis Du gerade bist. Gerade in Ausbildung und Probezeit bleibt oft wenig oder gar nichts.
Auch der Wechsel in den Innendienst kostet Geld: Dein Gehalt läuft weiter, Deine Zulagen für Wechselschicht, Nachtdienst und Erschwernisse fallen aber weg. Mit dem passenden Tarif bekommst Du eine feste monatliche Rente, egal in welchem Status Du bist.
Deine Versorgung im Überblick
Schematische Darstellung, keine Berechnung.
Was Polizist*innen am häufigsten aus dem Vollzugsdienst holt
Der Polizeidienst fordert Körper und Psyche stärker als die meisten anderen Berufe. Schutzausrüstung, Wechselschicht, belastende Einsätze und Gewalt gegen Einsatzkräfte hinterlassen über die Jahre Spuren. Die häufigsten Gründe für eine Dienstunfähigkeit im Überblick:

Rücken, Knie und Schulter
Schutzweste, Einsatzgürtel, stundenlanges Sitzen im Streifenwagen und dazwischen Zugriffe. Orthopädische Beschwerden sind der Klassiker.

Psychische Belastung
Was Du im Dienst siehst, lässt sich nicht immer am Spind abgeben. Belastungsreaktionen und Depressionen sind ein häufiger Grund für Dienstunfähigkeit.

Folgen von Dienstunfällen
Ein Sturz, ein Angriff, ein Unfall auf der Alarmfahrt. Ein anerkannter Dienstunfall sichert Dein Einkommen nicht automatisch ab.

Schlafstörungen durch Wechselschicht
Im Wechselschichtdienst kommt Dein Körper nicht in den Takt. Das trifft Konzentration, Herz-Kreislauf und Psyche.

Eingeschränkte Vollzugstauglichkeit
Hörverlust, Sehkraft, Medikamente, Waffengebrauch. Was anderswo nebensächlich ist, entscheidet hier über Deine Verwendung.


So erkennst Du einen Tarif, der zu Deinem Dienst passt
Fünf Punkte, die Du in den Bedingungen jedes Angebots prüfen solltest. Fehlt einer, ist der Tarif für den Vollzugsdienst nur bedingt geeignet.
- 01Echte Dienstunfähigkeitsklausel
Der Versicherer erkennt die Entscheidung Deines Dienstherrn an und prüft nicht nochmal selbst, ob Du nicht doch irgendwie arbeiten könntest.
- 02Polizeidienstunfähigkeit ausdrücklich eingeschlossen
Der Punkt, an dem sich die Spreu trennt. Viele Tarife leisten nur bei allgemeiner Dienstunfähigkeit, und dann stehst Du mit Deinem Bescheid da und bekommst nichts.
- 03Teildienstfähigkeit mitversichert
Damit Du auch dann Geld bekommst, wenn Du nur noch eingeschränkt Dienst tun kannst.
- 04Nachversicherung ohne neue Gesundheitsprüfung
Verbeamtung, Beförderung, Kind, Hauskauf. Du kannst Deine Rente erhöhen, ohne noch einmal Gesundheitsfragen zu beantworten.
- 05Laufzeit bis zu Deiner Altersgrenze
Im Vollzugsdienst gehst Du früher in den Ruhestand als andere Beamt*innen. Der Vertrag sollte zu dieser Grenze passen und nicht zur allgemeinen.
Frei, ungebunden und ehrlich bezahlt
Wir sind ein freier und ungebundener Versicherungsmakler, gehören also zu keinem Versicherer und haben keine Vorgaben, was wir Dir empfehlen sollen. Bezahlt werden wir über die Courtage des Versicherers, wenn ein Vertrag zustande kommt. Für Dich ist die Beratung kostenlos, und Du zahlst keinen Cent mehr, als wenn Du direkt beim Versicherer abschließt.

Wir prüfen
Wir gehen die Bedingungen durch und sagen Dir, welche Tarife Polizeidienstunfähigkeit wirklich einschließen und welche nur so aussehen.

Wir erklären
Du bekommst von uns kein Bedingungswerk, sondern eine Einschätzung in normalem Deutsch, inklusive der Punkte, die gegen einen Tarif sprechen.

Du entscheidest
Wir legen Dir die Optionen hin. Was Du unterschreibst, entscheidest Du, und zwar in Deinem Tempo.
Und danach sind wir weiter da. Wenn Du verbeamtet wirst, umziehst oder Familie gründest, schauen wir gemeinsam, ob Dein Schutz noch passt. Safe an Deiner Seite.
Was unsere Kund*innen sagen
 5,0

Ich hatte heute meinen Beratungstermin bei Pana und bin wirklich begeistert gewesen. Ich wurde sehr freundlich, kompetent und ehrlich beraten. Als Bundespolizistin war mir eine gute Beratung zur Dienstunfähigkeitsversicherung besonders wichtig, und Pana hat sich viel Zeit genommen, alle meine Fragen verständlich zu beantworten.
Ich hatte meine Beratung bei Pana. Er hat mich perfekt beraten, passend zu meinem Ausbildungsbeginn bei der Polizei. Die PKV und die DU waren sehr gut auf mich zugeschnitten.
Ich wurde von Pana sehr kompetent und ehrlich beraten. Ich werde Beamter auf Probe, und er hat mir alles sehr gut auf mich zugeschnitten erklärt und mir verschiedene Angebote dargestellt.
Häufige Fragen von Polizist*innen
Lohnt sich das schon in der Ausbildung?
Gerade dann. Als Beamt*in auf Widerruf hast Du noch keinen Anspruch auf Ruhegehalt, bist also am wenigsten abgesichert. Dazu kommt: Je jünger und gesünder Du bist, desto günstiger und einfacher bekommst Du einen Vertrag. Wer wartet, bis die ersten Beschwerden in der Akte stehen, zahlt mehr oder bekommt Ausschlüsse.
Was ist, wenn ich in den Innendienst versetzt werde?
Dann bist Du weiter im Dienst und bekommst Dein Gehalt, verlierst aber in der Regel Deine Zulagen. Ob Dein Vertrag in so einem Fall leistet, hängt an der Klausel. Manche Tarife zahlen nur bei Versetzung in den Ruhestand, bessere greifen schon bei festgestellter Polizeidienstunfähigkeit. Das ist einer der Punkte, die wir vor Abschluss mit Dir durchgehen.
Reicht eine normale Berufsunfähigkeitsversicherung nicht?
Eine reine BU prüft, ob Du Deinen Beruf noch ausüben kannst, und das kann anders ausgehen als die Entscheidung Deines Dienstherrn. Wenn der Amtsarzt Dich für polizeidienstunfähig hält, der Versicherer Dich aber noch für arbeitsfähig, bekommst Du nichts. Deshalb braucht Dein Vertrag beide Auslöser.
Zahlt die Versicherung auch bei psychischen Erkrankungen?
In den allermeisten aktuellen Tarifen ja, ohne Einschränkung gegenüber körperlichen Ursachen. Wichtig ist, was Du bei Abschluss in den Gesundheitsfragen angibst. Wenn Du dort unsicher bist, klär das vorher mit uns, nicht hinterher mit dem Versicherer.
Was kostet mich das im Monat?
Das hängt von Deinem Alter, Deinem Gesundheitszustand, der gewünschten Rentenhöhe und der Laufzeit ab, deshalb nennen wir hier keine Hausnummer. Im Vergleich siehst Du Deinen konkreten Beitrag in wenigen Minuten.
Ich hatte schon mal was am Rücken. Bekomme ich überhaupt noch einen Vertrag?
Meistens ja. Je nach Befund kann es einen Zuschlag oder einen Ausschluss geben, manchmal auch gar nichts. Sinnvoll ist eine anonyme Voranfrage, bevor Du irgendwo einen echten Antrag stellst. Damit bleibt Dein Name sauber, falls ein Versicherer ablehnt.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO
Der safeon Expertenrat bündelt das Fachwissen unserer Berater*innen zu Dienstunfähigkeit, Beihilfe und Absicherung von Beamten. Jeder Beitrag wird fachlich geprüft und regelmäßig an die aktuelle Rechtslage angepasst.
Zur Einordnung: safeon ist ein freier Versicherungsmakler und wird im Erfolgsfall über eine Courtage vom Versicherer vergütet.
